
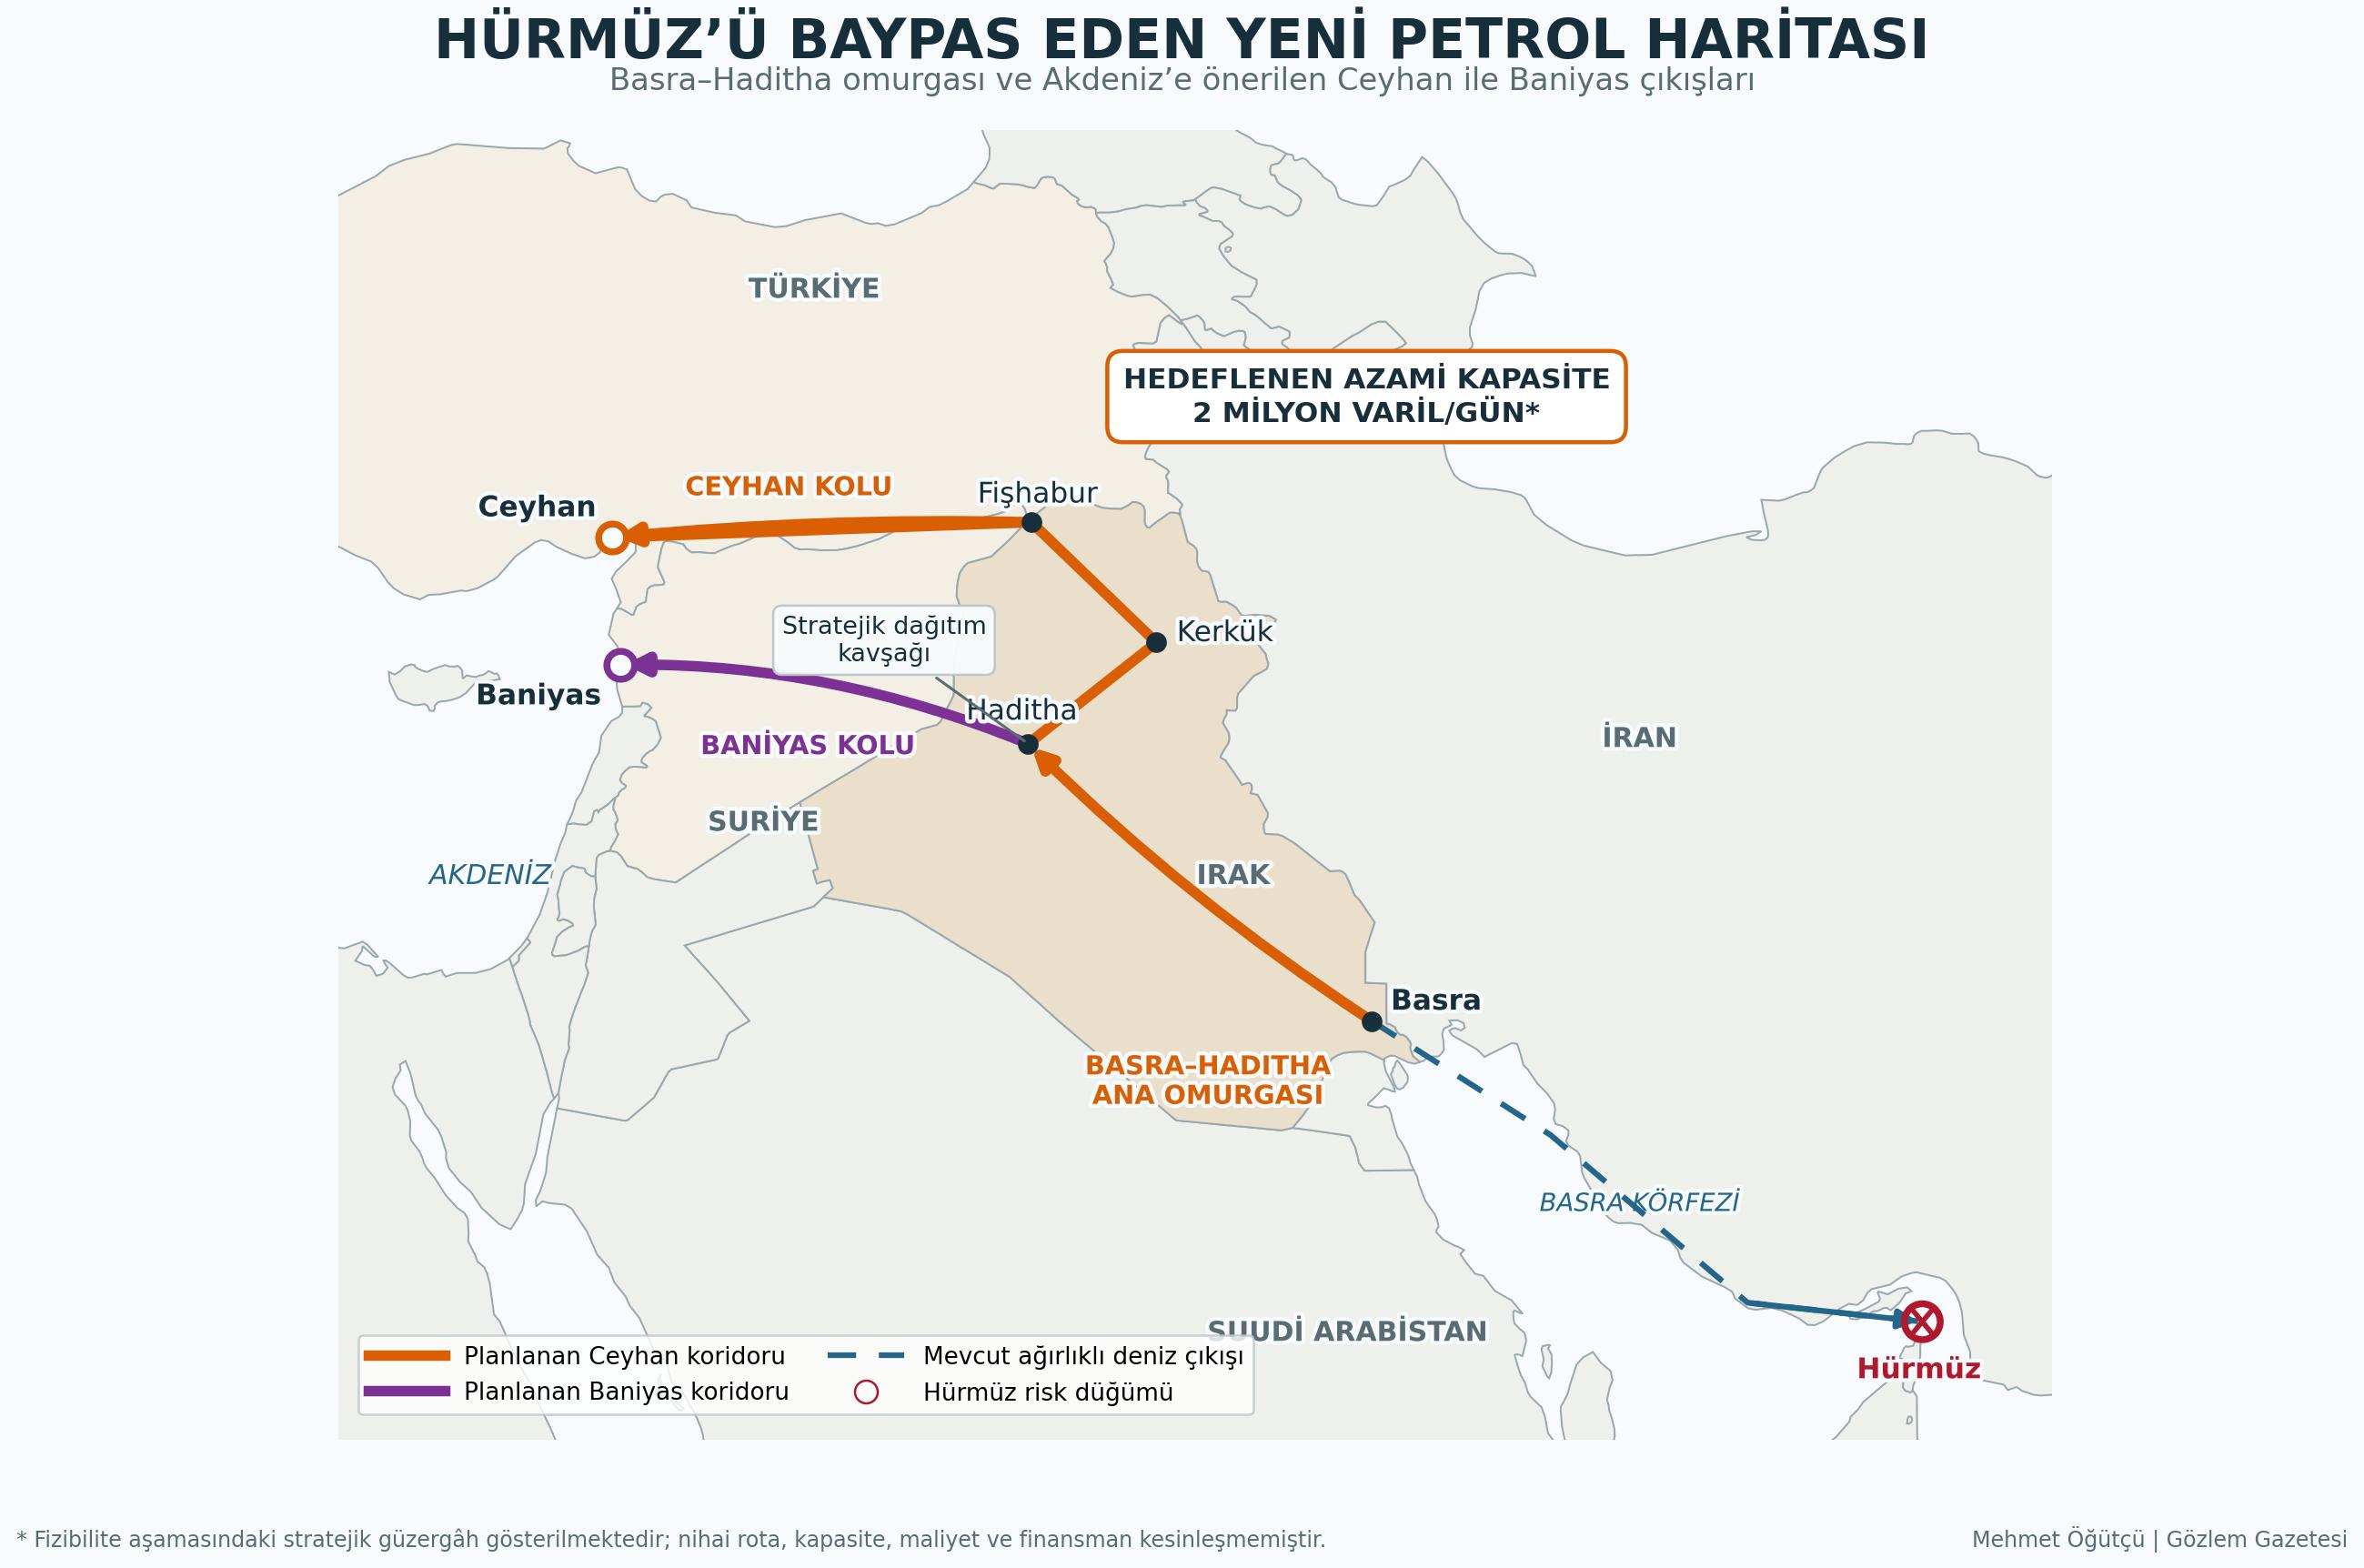
 Irak, petrol ihracatının büyük bölümünü Basra terminalleri ve Hürmüz Boğazı üzerinden gerçekleştiren yapısını değiştirmeye hazırlanıyor. Bağdat’ın gündeminde Basra’dan Haditha’ya, oradan Ceyhan ve Suriye’nin Akdeniz kıyısındaki Baniyas Limanı’na uzanabilecek yeni bir petrol taşıma ağı var. Henüz nihai yatırım kararı alınmış değil. Finansman, güvenlik, güzergâh ve ticari model kesinleşmedi. Ancak yönelim açık: Irak, Hürmüz’e bağımlılığını azaltmak; Türkiye ve Suriye üzerinden Akdeniz’e alternatif çıkışlar kazanmak istiyor.
Projenin Türkiye, Irak, Suriye, Körfez ve küresel enerji piyasaları bakımından ne anlama geldiğini London Energy Club Yönetim Kurulu Başkanı ve eski Türk diplomatı Mehmet Öğütçü ile konuştuk.
GÖZLEM: Irak neden tam da şimdi alternatif petrol koridorlarını gündemine aldı?
Irak, coğrafyanın yalnızca bir avantaj değil, aynı zamanda ağır bir stratejik bağımlılık yaratabileceğini gördü. Irak’ın petrol üretiminin ana gövdesi ülkenin güneyinde bulunuyor. İhracatın çok büyük bölümü Basra terminallerinden Körfez’e, oradan da Hürmüz Boğazı üzerinden dünya çıkıyor. Normal dönemlerde bu güzergâh ekonomik, kısa ve verimli görünebilir. Hürmüz’de ciddi bir güvenlik krizi yaşandığında Irak’ın üretimi, ihracatı, bütçesi ve hatta kamu çalışanlarının maaşlarını ödeme kapasitesi aynı anda baskı altına giriyor. Ülkenin savaş öncesindeki günlük ham petrol ihracatı yaklaşık 3,5–3,6 milyon varil düzeyindeydi. Ezici çoğunluğu da güney terminallerinden geçiyordu. Hürmüz trafiğindeki uzun süreli kesinti, Bağdat’a tek bir deniz geçidine aşırı bağımlı olmanın ne kadar tehlikeli olduğunu gösterdi. Irak devleti bütçe gelirlerinin yüzde 90’dan fazlasını petrolden sağlıyor. Hürmüz’ün kapanması Irak açısından yalnızca bir lojistik problem değildir; doğrudan devletin mali varlığını tehdit eden bir meseledir. Yıllardır vurguladığım bir gerçek var: Petrolün değerini yalnızca yerin altındaki rezerv belirlemez. O petrolü güvenli, ekonomik ve kesintisiz biçimde pazara ulaştırabilme kapasitesi de en az rezerv kadar önemlidir. Irak’ın petrolü var ama yeterli sayıda çıkış kapısı yok. Şimdi bu stratejik açığını kapatmaya çalışıyor.
GÖZLEM: Gündemdeki yeni petrol ağı tam olarak nasıl işleyecek?
Masadaki ana fikir, Basra’daki üretim merkezlerini Irak’ın batısındaki Haditha’ya bağlamak. Haditha, sıradan bir ara istasyon değildir; kurulması düşünülen yeni sistemin stratejik kavşağıdır. Basra’dan gelen petrol Haditha’ya ulaştıktan sonra farklı yönlere gönderilebilecek. Kuzey kolu Kerkük ve gerekli bağlantı noktaları üzerinden Irak–Türkiye petrol boru hattına bağlanarak Ceyhan’a ulaşabilir. Batı kolu ise Suriye üzerinden Akdeniz kıyısındaki Baniyas Limanı’na uzanabilir. Teknik ayrıntılar henüz kesinleşmediği için güzergâh konusunda farklı haritalar ve bağlantı seçenekleri konuşuluyor. Fişhabur’un rolü, Kerkük bağlantısının nasıl kurulacağı, mevcut boru hatlarının hangi bölümlerinin kullanılabileceği ve hangi kesimlerde tamamen yeni boru döşeneceği fizibilite çalışmalarında netleşecek. Fakat büyük resim çok açık: Irak, Basra petrolünü önce ülkenin içinden kuzeye ve batıya taşıyacak bir omurga oluşturmak, ardından Akdeniz’e iki ayrı kapı açmak istiyor. Bu, Irak’ın enerji haritasında son birkaç on yılın en önemli değişikliklerinden biri olabilir.
GÖZLEM: Peki proje kesinleşti mi? Yakında boru döşenmeye başlanacak mı?
Hayır, ancak çok dikkatli konuşmak gerekiyor. Irak hükümetinin onayladığı belgeler şimdilik bir “heads of agreement”, yani tarafların üzerinde çalışacağı çerçeveyi belirleyen bir ön mutabakat ve gizlilik düzenlemesidir. Bu karar, projenin teknik ve mali fizibilitesinin hazırlanmasına imkân veriyor. Nihai yatırım kararı anlamına gelmiyor. Basra Oil Company’nin, Chevron, Capital TI ve Katar merkezli UCC’nin içinde bulunduğu konsorsiyumla farklı güzergâhların teknik ve ekonomik karşılaştırmasını yapması öngörülüyor. KBR’nin de Basra–Haditha bölümü için danışmanlık hizmeti vermesi planlanıyor. Irak hükümeti, bu belgelerin Petrol Bakanlığı açısından henüz nihai mali veya sözleşmesel yükümlülük yaratmadığını özellikle belirtti. Ortada henüz kesinleşmiş finansman paketi, mühendislik-tedarik-inşaat sözleşmesi, tarife sistemi, garantili petrol hacmi veya bağlayıcı bir tamamlanma takvimi yok. Enerji dünyasında haritaya çizgi çekmek kolaydır. Asıl güç olan, o çizgiyi finanse edilebilir, sigortalanabilir, güvenli ve hukuken öngörülebilir bir projeye dönüştürmektir.
Diplomasi, OECD, Uluslararası Enerji Ajansı ve uluslararası enerji şirketlerindeki görevlerim sırasında bunun çok sayıda örneğini gördüm. Siyasi liderler boru hattını bir zirvede ilan ederler; ama projeyi bankalar, mühendisler, sigortacılar, hukukçular ve uzun vadeli petrol tedarik sözleşmeleri gerçekleştirir. Bu proje stratejik bakımdan güçlüdür ama henüz bankable, yani finansman sağlanabilir olgunlukta değildir.
GÖZLEM: Günlük 2 milyon varillik bir kapasiteden söz ediliyor. Bu gerçekçi mi?
Günlük 2 milyon varil çok büyük bir kapasitedir. Irak’ın savaş öncesindeki toplam ihracatının yarısından fazlasının Hürmüz dışına taşınması anlamına gelir. Teknik olarak imkânsız değildir. Fakat böyle bir kapasitenin ekonomik olması için yalnızca boru hattının inşa edilmesi yetmez. Hattı uzun yıllar besleyecek üretim hacmi, pompaj istasyonları, depolama kapasitesi, kalite ayrıştırma sistemi, terminal altyapısı, güvenlik düzeni ve bağlayıcı taşıma sözleşmeleri gerekir. Irak, üretimini önümüzdeki yıllarda günlük 6 milyon varilin çok üzerine, hatta siyasi açıklamalarda 8–10 milyon varile kadar çıkarmaktan söz ediyor. Ancak bu hedeflerin önünde OPEC+ kotaları, su ihtiyacı, doğal gaz altyapısının yetersizliği, elektrik sıkıntısı, yatırım koşulları ve saha güvenliği gibi ciddi engeller var. Bu nedenle 2 milyon varili bugünden garanti edilmiş hacim gibi sunmamak gerekir. Bunu sistemin nihai tasarım kapasitesi veya uzun vadeli stratejik hedefi olarak görmek daha doğrudur.
Maliyet tahminleri de henüz oldukça dağınık. Kamuoyuna yansıyan rakamlar güzergâhın kapsamına göre yaklaşık 6 milyar dolardan 15 milyar doların üzerine kadar çıkıyor. İnşaat süresi için de 30 ay ile dört yıl arasında değişen tahminler bulunuyor. Fizibilite tamamlanmadan tek bir maliyet rakamına veya tarihe fazla güvenmemek gerekir. Suriye’deki yeniden inşa ihtiyacı, mayın temizliği, güvenlik, kamulaştırma, pompaj istasyonları ve Baniyas terminalinin modernizasyonu maliyeti ciddi biçimde artırabilir.
GÖZLEM: Bu gelişme Ceyhan açısından neden bu kadar önemli?
Ceyhan uzun zamandır sahip olduğu potansiyelin altında çalışan, stratejik değeri yüksek bir enerji kapısıdır. Türkiye–Irak petrol boru hattı yaklaşık 1,5 milyon varillik teorik günlük kapasiteye sahip. Bağdat ile Erbil arasındaki anlaşmazlıklar, 2023’teki tahkim kararı, üretici şirketlere yapılacak ödemeler, transit tarifeleri ve güvenlik sorunları nedeniyle uzun süre kapasitesinin çok altında kullanıldı. Türkiye ile Irak arasında imzalanan son bir yıllık düzenleme, günlük 750 bin varillik transit kapasite ve ihracat hedefi üzerine kuruluyor. Anlaşma imzalandığında fiilî akış bunun oldukça altında, yaklaşık 170 bin varil civarındaydı. Dolayısıyla kâğıt üzerindeki hedef ile sahadaki gerçeklik arasında hâlâ önemli bir mesafe var. Cumhurbaşkanı Erdoğan da daha kapsamlı enerji işbirliği çerçevesinde Türkiye’ye günlük 1 milyon varile kadar Irak petrolü gelebileceğini söyledi. Basra petrolü Haditha, Kerkük ve kuzey bağlantıları üzerinden Ceyhan sistemine dâhil edilirse Ceyhan yalnızca Kuzey Irak ve Kerkük petrolünün çıkış noktası olmaktan çıkar. Güney Irak’taki Rumaila, Batı Kurna, Zübeyir ve Mecnun gibi dev sahaların üretimi de Türkiye üzerinden Akdeniz’e ulaşabilir. Bu, Ceyhan için ikinci bir hayat anlamına gelir. Ama Türkiye meseleyi yalnızca “borudan kaç varil geçecek, ne kadar transit ücreti alacağız?” düzeyinde görürse tarihî fırsatı küçültmüş olur.
GÖZLEM: Ceyhan nasıl gerçek bir enerji merkezine dönüşebilir?
Enerji merkezi olmak, ülkenizden çok sayıda boru hattı geçmesi demek değildir. Gerçek bir enerji merkezinde farklı ham petrol kaliteleri depolanır, harmanlanır, yeniden ihraç edilir, fiyatlandırılır, sigortalanır, finansmanı sağlanır ve fiziksel teslimata dayalı ticareti yapılır. Çevresinde rafineri, petrokimya, lojistik, deniz taşımacılığı, bakım-onarım ve finans ekosistemi gelişir. Rotterdam’ı, Singapur’u veya ABD’nin Gulf Coast bölgesini önemli kılan yalnızca boru hatları değildir. Ticari ve mali ekosistemin derinliğidir. Ceyhan’da terminal ve depolama altyapısı var. Irak–Türkiye petrol boru hattı burada denize ulaşıyor. Bakü–Tiflis–Ceyhan hattı Azerbaycan petrolünü taşıyor. Ceyhan, Doğu Akdeniz’e açılan son derece avantajlı bir konumda. Şimdi yapılması gereken, bu altyapıyı daha büyük bir enerji ve sanayi kümelenmesine dönüştürmektir. Yeni depolama tankları, ham petrol harmanlama imkânı, ek rafineri ve petrokimya yatırımları, LNG ve gelecekte düşük karbonlu yakıt altyapıları, denizcilik hizmetleri, uluslararası tahkim mekanizması ve fiziksel teslimata dayalı bir petrol ticaret platformu kurulmalıdır. Nihai hedef, Ceyhan’da işlem gören petrol için bölgesel bir fiyat göstergesi yaratmak olmalıdır. Petrolün yalnızca geçtiği değil, fiyatının oluştuğu bir Ceyhan düşünmeliyiz. Asıl katma değer burada ortaya çıkar.
GÖZLEM: Baniyas hattı Ceyhan’a rakip olmaz mı?
Elbette bir rekabet boyutu var. Baniyas devreye girerse Irak, Türkiye’ye bağımlı kalmadan doğrudan Suriye üzerinden Akdeniz’e ikinci bir çıkış kazanır. Bu da teorik olarak Ankara’nın transit ülke olarak pazarlık gücünü sınırlar. Fakat bunu tamamen sıfır toplamlı bir oyun olarak okumak doğru olmaz. Irak üretimini ciddi biçimde artırmak istiyorsa tek bir ihracat koridoru zaten yeterli olmayacaktır. Ceyhan, Baniyas ve gelecekte Ürdün üzerinden Akabe’ye uzanabilecek bir hat birbirlerinin alternatifi olduğu kadar tamamlayıcısı da olabilir. Irak’ın temel amacı Türkiye’ye veya Suriye’ye ayrıcalık tanımak değil, mümkün olduğunca fazla çıkış seçeneği kazanmaktır.
Türkiye’nin cevabı Baniyas’ı engellemeye çalışmak olmamalıdır. Türkiye kendi koridorunu daha güvenli, düşük maliyetli, hızlı, hukuken öngörülebilir ve ticari açıdan cazip hâle getirmelidir. Rekabet yalnız coğrafya üzerinden yaşanmayacak. Transit tarifesi, siyasi istikrar, sözleşme güvenliği, liman kapasitesi, sigorta maliyeti ve piyasalara erişim belirleyici olacak. Türkiye avantajlıdır çünkü mevcut altyapıya, işleyen bir Akdeniz terminaline, güçlü müteahhitlere, bankacılık sistemine ve Avrupa pazarlarıyla köklü ticari bağlantılara sahiptir. Ancak avantaj kendiliğinden sonuca dönüşmez. Doğru strateji ve uygulama gerekir.
GÖZLEM: Chevron, Capital TI, UCC ve KBR gibi şirketlerin projede yer alması ne anlatıyor?
Bu şirketlerin masada bulunması yalnızca teknik bir tercih değildir. Projenin jeopolitik mimarisini de gösteriyor. Chevron dünyanın en büyük enerji şirketlerinden biri ve Amerikan dış politika çevrelerinde ciddi ağırlığa sahip. KBR küresel ölçekte büyük enerji ve altyapı projelerinde deneyimli bir mühendislik grubudur. UCC, Katar sermayesini ve Körfez bağlantılarını temsil ediyor. Capital TI ise finansman ve yatırım yapılanması bakımından rol oynayabilir. Washington, Irak petrolünün Hürmüz dışındaki güzergâhlardan dünya pazarlarına ulaşmasını stratejik güvenlik meselesi olarak görüyor. Çünkü Hürmüz üzerindeki baskının azalması, İran’ın enerji piyasaları üzerindeki jeopolitik kaldıraç gücünü sınırlayabilir.
Aynı zamanda Amerikan şirketlerinin Irak’ın üretim sahalarında, boru hatlarında ve ihracat altyapısında daha güçlü konum kazanması isteniyor. Chevron’un Irak’taki büyük sahalara, özellikle Batı Kurna-2 gibi dev bir varlığa ilgi göstermesini boru hattı görüşmelerinden bağımsız değerlendiremeyiz. Üretim sahasını, boru hattını, limanı ve finansmanı aynı stratejik çerçevede düşünmek gerekiyor. Amerika burada yalnızca şirket gönderen bir ülke değil, muhtemel bir siyasi ve finansal güvence sağlayıcısıdır.
GÖZLEM: Katar neden bu projenin içinde?
Katar son yıllarda yalnızca LNG ihracatçısı değil, bölgesel altyapı ve siyasi arabuluculuk gücü olarak da hareket ediyor. UCC’nin projede yer alması finansman, mühendislik ve bölgesel siyasi bağlantılar bakımından önemlidir. Katar’ın hem Washington’la yakın ilişkileri hem Türkiye ile güçlü stratejik ortaklığı hem de yeni Suriye yönetimiyle kurduğu temaslar, onu bu tür karmaşık projeler için değerli bir aktör hâline getiriyor. Suriye güzergâhının hayata geçmesi yalnızca boru döşemekle mümkün olmaz. Şam yönetiminin uluslararası sisteme yeniden entegrasyonu, yaptırımların durumu, güvenlik garantileri, yerel aktörlerin ikna edilmesi ve milyarlarca dolarlık finansman gerekir. Katar sermayesi bu alanların bir bölümünde kolaylaştırıcı rol oynayabilir. Bu nedenle projeye yalnızca Irak–Türkiye veya Irak–Suriye hattı olarak bakmamak gerekir. Körfez sermayesinin, Amerikan siyasi desteğinin ve Türk lojistik kapasitesinin buluşabileceği yeni bir bölgesel düzen kuruluyor.